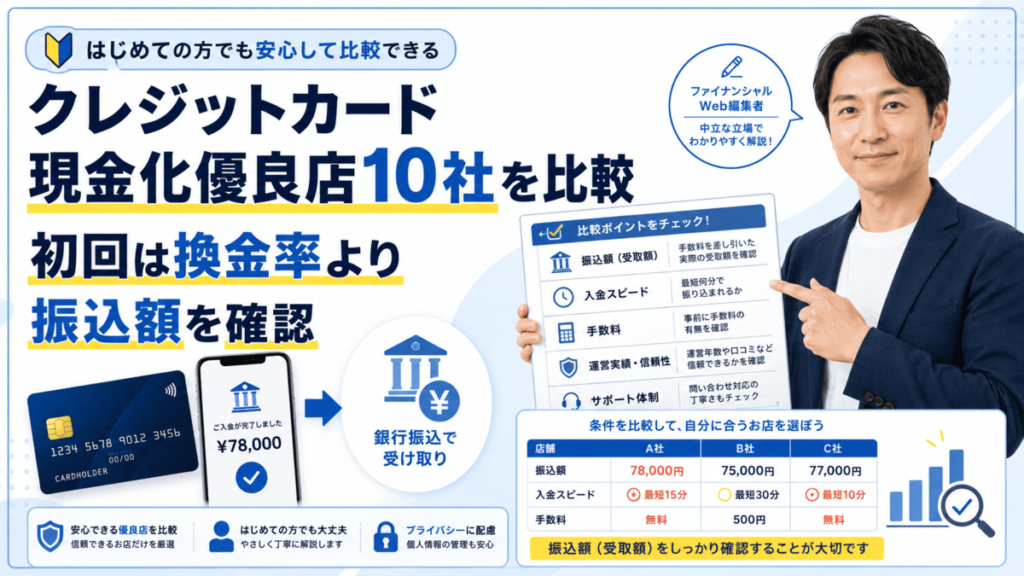
クレジットカード現金化優良店を探していると、98%や99%といった換金率の数字に目が向きがちです。ただ、5万円の現金が必要な人が本当に確認したいのは、換金率そのものではありません。「5万円を受け取るために、カードをいくら使うことになるのか」です。
今回確認した10社のデータでも、利用金額によって掲載換金率が変わり、5万円帯では90〜94%、10万円帯では91〜95%と差があります。さらに手数料の記載がない業者もあるため、掲載率だけでは実際の振込額を決められないケースがあります。
そこでこのページでは、3万円・5万円・10万円・20万円を手元に残す場合に、カードでいくら決済する必要があるのかを逆算します。受け取る金額だけでなく、その後に残るカード請求額まで並べて確認していきます。
- 3万円・5万円・10万円・20万円を受け取るために必要なカード決済額
- クレジットカード現金化優良店10社の換金率・初回振込時間・営業時間・手数料
- 換金率1%の差が、カード請求額で何円の違いになるのか
- 申し込み前に確認しておきたい最終振込額と着金時間の聞き方
- 現金化を利用した後に残る、カード会社への支払いと規約上のリスク
クレジットカード現金化優良店は「手取り額」で選ぶ
クレジットカード現金化を比べるとき、最初に見る数字を「最大換金率」にすると判断を誤りやすくなります。必要なのが5万円なら、確認したいのは「最大99%の業者はどこか」ではなく、「5万円を口座に残すにはカードをいくら使うのか」です。
今回の10社データを見ると、5万円帯の掲載換金率は90〜94%、10万円帯では91〜95%と業者によって差があります。さらに、利用金額が増えると換金率が変わる業者もあります。そのためこの記事では換金率をゴールにせず、必要な現金額から逆向きに計算し、カード利用額と後から支払う金額まで確認していきます。
必要な現金額から決済額を逆算する
必要決済額 = 必要な現金額 ÷ 換金率
たとえば5万円が必要な場合、掲載換金率どおりに振り込まれ、別途費用がないと仮定すると次のようになります。
| 換金率 | 5万円に必要な決済額 | 5万円との差 |
|---|---|---|
| 90% | 約55,556円 | 約5,556円 |
| 93% | 約53,764円 | 約3,764円 |
| 95% | 約52,632円 | 約2,632円 |
90%と95%では、同じ5万円を受け取る場合でも必要なカード利用額に約2,924円の差が出ます。ここで見てほしいのは「95%の方が5ポイント高い」という割合ではありません。5万円を用意するために「約5万2,600円使うのか」「約5万5,600円使うのか」という、カード請求額の違いです。
経理や資金繰りでは、割合だけを見て支払いを決めることはありません。いくら入って、いくら出ていくのかを金額に直して確認します。クレジットカード現金化でも同じ考え方をした方が、負担を把握しやすくなります。
受取額とカード請求額の差まで見る
もう一つ確認したいのが、受け取る現金とカード利用額との差です。仮に5万円を受け取るために5万5,556円を決済するなら、次のようになります。
| 受取額 | 50,000円 |
| カード利用額 | 55,556円 |
| 差額 | 約5,556円 |
今日の口座残高だけを見ると5万円増えますが、カード会社への支払いとして約5万5,556円が後に残ります。つまり現金化は「5万円を受け取った」という一つの数字だけでは判断できません。「5万円を確保するためにカード利用額がいくら増えたのか」をセットで見る必要があります。
一次情報でも、クレジットカード現金化には決済手数料、振込手数料、事務手数料などが発生する場合があるとされています。そのため計算上の必要決済額だけでなく、最終的に口座へ振り込まれる金額まで確認しなければ、本当の差額は確定しません。
表示換金率と実質換金率は分けて考える
特に混同しやすいのが、「サイトに書かれている換金率」と「実際に手元へ残った割合」です。たとえばサイト上に95%と表示されていても、別途費用が差し引かれれば、最終的な手取りがカード利用額の95%になるとは限りません。
一次情報では、利用者側の防衛策として、申し込み前に「すべての手数料を含めた最終振込金額」を確認し、複数業者から見積もりを取ることが挙げられています。今回の10社データでも、手数料無料と記載されている業者がある一方、手数料について記載がない業者もあります。
この違いがある以上、「換金率94%だから5万円なら約5万3,200円」と計算しただけで終えるのは早い判断です。まず掲載換金率から必要決済額の目安を出し、そのうえで業者に最終振込額を確認する。ここまで行って初めて、実際に必要となるカード利用額と受取額の差が見えてきます。
クレジットカード現金化優良店を比べるときも、最初に並べる数字は最大換金率ではありません。次の順番で見た方が、自分の資金状況に合っているかを判断しやすくなります。
- 欲しい現金はいくらか
- その金額に必要な決済額はいくらか
- 手数料を引いた後にいくら入るのか
- 後からカードへいくら支払うのか
※この4項目は、後半の「優良店10社比較」でも候補を絞る基準として使います。
【3万円】現金化で必要なカード決済額を逆算
3万円の現金が必要な場合、カードで3万円だけ決済しても3万円は残りません。換金率が90%なら、3万円を受け取るために必要な決済額は約3万3,334円です。
ここでは、10社データの金額帯別換金率を使い、「3万円を受け取るにはカードを最低いくら使う計算になるか」を逆算します。なお手数料などは含めていないため、以下は掲載換金率どおりに振り込まれた場合の概算です。
3万円を受け取るための必要決済額
必要決済額 = 30,000円 ÷ 掲載換金率
今回の10社では、3万円前後の決済に適用される掲載換金率は90〜94%です。現金化本舗のみ、3万円〜99,999円の区分が93%と記載されているため、この条件を使っています。その他は1万円以上の金額帯に記載された率を使用しています。
| 業者 | 計算に使う換金率 | 3万円に必要な決済額 | 3万円との差 |
|---|---|---|---|
| 現金化本舗 | 93% | 約32,259円 | 約2,259円 |
| スピードペイ | 94% | 約31,915円 | 約1,915円 |
| タイムリー | 93% | 約32,259円 | 約2,259円 |
| OKクレジット | 93% | 約32,259円 | 約2,259円 |
| ユーウォレット | 94% | 約31,915円 | 約1,915円 |
| あんしんクレジット | 91% | 約32,968円 | 約2,968円 |
| いいねクレジット | 91% | 約32,968円 | 約2,968円 |
| TOPクレカ | 90% | 約33,334円 | 約3,334円 |
| プライムウォレット | 94% | 約31,915円 | 約1,915円 |
| いますぐクレジット | 91% | 約32,968円 | 約2,968円 |
掲載条件だけで計算すると、3万円を確保するために必要なカード利用額は約3万1,915円〜3万3,334円です。最高と最低では約1,419円の差があります。
換金率だけを見ると「94%と90%なら4%しか違わない」と感じるかもしれません。しかし必要額から逆算すると、94%なら約31,915円、90%なら約33,334円を決済することになります。欲しい現金はどちらも3万円です。それでも、後からカード会社へ支払う金額には約1,400円の違いが出ます。
少額ほど固定手数料の影響を受けやすい
ここでさらに確認したいのが手数料です。10社データを見ると、手数料無料と記載されている業者がある一方で、手数料について記載がない業者もあります。現金化本舗については基本無料ですが、振込手数料を実費負担する場合があるとの記載です。
仮に掲載換金率94%で計算して約31,915円を決済しても、そこから別途1,000円が差し引かれるなら3万円は受け取れません。少額利用では、この固定費の影響を無視しにくくなります。
3万円を確保する際に1,000円の追加負担が発生すれば、その1,000円だけで必要額の約3.3%に相当します。換金率1%の差より、固定費の方が大きくなるケースがあります。
つまり3万円程度の現金化では、「94%だから有利」「93%だから不利」と1%の差だけを見るより、最終的に3万円が口座へ入る条件になっているかを確認する方が重要です。一次情報でも、決済手数料・振込手数料・事務手数料が差し引かれる場合があり、複数の業者へ「すべての手数料を含めた最終振込額」を聞くことが利用者側の防衛策とされています。
3万円必要なら、見るべき数字は「最大換金率」ではありません。「3万円を受け取るには何円決済するのか」「その金額以外に費用は引かれないか」の2つを確認してから比較する必要があります。
【5万円】現金化で必要なカード決済額を逆算
5万円を手元に残したい場合、確認したいのは「5万円を現金化する」という意味ではなく、「5万円が口座に入るまでカードをいくら使う必要があるか」です。今回の10社データでは、5万円帯の掲載換金率は90〜94%となっています。
5万円を受け取るための必要決済額
必要決済額 = 50,000円 ÷ 掲載換金率
| 業者 | 掲載換金率 | 5万円に必要な決済額 | 5万円との差 |
|---|---|---|---|
| 現金化本舗 | 93% | 約53,764円 | 約3,764円 |
| スピードペイ | 94% | 約53,192円 | 約3,192円 |
| タイムリー | 93% | 約53,764円 | 約3,764円 |
| OKクレジット | 93% | 約53,764円 | 約3,764円 |
| ユーウォレット | 94% | 約53,192円 | 約3,192円 |
| あんしんクレジット | 91% | 約54,946円 | 約4,946円 |
| いいねクレジット | 91% | 約54,946円 | 約4,946円 |
| TOPクレカ | 90% | 約55,556円 | 約5,556円 |
| プライムウォレット | 94% | 約53,192円 | 約3,192円 |
| いますぐクレジット | 91% | 約54,946円 | 約4,946円 |
掲載条件だけで見ると、5万円を受け取るために必要なカード決済額は約5万3,192円〜5万5,556円です。同じ5万円を確保する場合でも、カード利用額には約2,364円の差が出ます。
換金率だけを見ると、94%・93%・91%・90%という数ポイントの違いにしか見えません。しかし必要額から見ると、94%なら約53,192円、90%なら約55,556円をカードで使う計算です。どちらも口座に残したい金額は5万円ですが、後から支払うカード利用額は同じではありません。
換金率より「5万円との差額」を確認する
5万円の場合は、換金率1%の違いだけで判断するのではなく、手数料を含めた最終振込額まで確認する必要があります。たとえば掲載換金率94%なら計算上は約53,192円の決済で5万円を確保でき、93%なら約53,764円です。両者の必要決済額の差は約572円になります。
つまり「94%と93%なら94%の方が高い」という事実だけでなく、「5万円を受け取る条件では約572円違う」と金額に直した方が判断しやすくなります。
94%の業者で換金率とは別に1,000円の費用が発生し、93%の業者では追加費用がないとすれば、1%差(約572円)を上回るため、掲載換金率だけで見た優劣は逆転する可能性があります。
今回の10社データでも、手数料無料と明記されている業者がある一方、手数料欄が「記載なし」となっている業者があります。現金化本舗は基本無料ですが、振込手数料を実費負担する場合があるとの記載です。
そのため、上の表は「5万円を確保するための目安」として使い、実際に申し込む前には「この金額をカードで決済した場合、口座には最終的にいくら振り込まれますか」と確認する必要があります。一次情報でも、決済手数料、振込手数料、事務手数料などが発生する場合があるとされ、利用者側の防衛策として、すべての費用を含んだ最終振込額を複数業者に問い合わせることが挙げられています。
5万円が必要なら、比較したい数字は「最大99%」ではありません。5万円が実際に振り込まれる条件で、カードをいくら使うのか・手数料はいくら引かれるのか・カード請求額との差はいくらになるのかまで確認しておく方が、資金負担を把握しやすくなります。
【10万円】現金化で必要なカード決済額を逆算
10万円が必要になると、換金率の数%差がカード請求額にはっきり表れます。3万円や5万円のとき以上に、「何%で現金化できるか」より「10万円を受け取るために何円決済するのか」で比べた方が負担を把握しやすくなります。
今回の10社データでは、10万円前後の金額帯に91〜95%の換金率が掲載されています。ただし、TOPクレカは93%になるのが15万円以上と記載されているため、10万円を受け取るための計算では直前の90%を使用します。
10万円を受け取るための必要決済額
| 業者 | 計算に使う換金率 | 10万円に必要な決済額 | 10万円との差 |
|---|---|---|---|
| 現金化本舗 | 95% | 約105,264円 | 約5,264円 |
| スピードペイ | 94% | 約106,383円 | 約6,383円 |
| タイムリー | 94% | 約106,383円 | 約6,383円 |
| OKクレジット | 93% | 約107,527円 | 約7,527円 |
| ユーウォレット | 95% | 約105,264円 | 約5,264円 |
| あんしんクレジット | 91% | 約109,891円 | 約9,891円 |
| いいねクレジット | 93% | 約107,527円 | 約7,527円 |
| TOPクレカ | 90% | 約111,112円 | 約11,112円 |
| プライムウォレット | 94% | 約106,383円 | 約6,383円 |
| いますぐクレジット | 93% | 約107,527円 | 約7,527円 |
掲載条件だけで計算すると、10万円を受け取るために必要なカード決済額は約10万5,264円〜11万1,112円です。最も高い95%と最も低い90%では、カード利用額に約5,848円の開きがあります。
「95%と90%では5ポイント違う」と見るより、95%なら約105,264円を使う、90%なら約111,112円を使う、と考えた方が実際の負担は伝わりやすいでしょう。どちらを選んでも口座へ入れたい金額は10万円です。しかし、その10万円を作るために後からカード会社へ支払う金額は同じではありません。
金額帯で換金率が変わる業者に注意
10万円を逆算するときに見落としやすいのが、換金率の適用条件です。今回のデータでも、利用金額によって換金率が段階的に変わります。現金化本舗は10万円帯で95%、ユーウォレットも95%ですが、OKクレジットは93%、あんしんクレジットは91%です。
10万円の行に93%と記載されているものの、「15万円以上から」という条件が付いています。10万円を確保するために必要な決済額は15万円未満に収まるため、このケースで93%をそのまま使うのは適切ではありません。
こうした金額区分があるため、「サイトに93%と書いてあったから、100,000円 ÷ 0.93で計算する」だけでは実際の条件とずれることがあります。必要な現金から逆算するときは、次の順番で確認する必要があります。
- 必要現金額を決める
- おおよその必要決済額を出す
- その決済額に適用される換金率を確認する
- 最終的な必要決済額を確定させる
特に境目となる金額に近い場合は、「何円から換金率が変わるのか」を申し込み前に確認した方が確実です。また、ここで示した金額は手数料を含めていません。10社データでは、手数料無料と明記されている業者がある一方、手数料について記載がない業者もあります。
たとえば換金率95%なら、計算上は約105,264円の決済で10万円を確保できます。しかし、そこから別途2,000円が差し引かれれば、実際の振込額は10万円に届きません。10万円必要な人にとって重要なのは「換金率95%」という表示ではなく、「最終的に10万円を振り込んでもらうには、カードを合計いくら使うのか」という数字です。
一次情報でも、申し込み前に手数料をすべて含めた最終振込額を確認し、複数の業者から見積もりを取ることが利用者側の防衛策として示されています。10万円になると、数%の換金率差だけでもカード請求額は数千円変わります。割合を比べるだけでなく、10万円を確保した後にいくらの支払いが残るのかまで見て判断することが重要です。
【20万円】現金化で必要なカード決済額を逆算
必要な現金が20万円になると、換金率の数%差がカード請求額に与える影響も大きくなります。今回の10社データでは、20万円帯の掲載換金率は91〜95%です。ここでも「20万円分をカードで使う」のではなく、「20万円を受け取るためにカードをいくら使う計算になるか」という逆算で確認します。
20万円を受け取るための必要決済額
必要決済額 = 200,000円 ÷ 掲載換金率
| 業者 | 掲載換金率 | 20万円に必要な決済額 | 20万円との差 |
|---|---|---|---|
| 現金化本舗 | 95% | 約210,527円 | 約10,527円 |
| スピードペイ | 95% | 約210,527円 | 約10,527円 |
| タイムリー | 94% | 約212,766円 | 約12,766円 |
| OKクレジット | 94% | 約212,766円 | 約12,766円 |
| ユーウォレット | 95% | 約210,527円 | 約10,527円 |
| あんしんクレジット | 91% | 約219,781円 | 約19,781円 |
| いいねクレジット | 93% | 約215,054円 | 約15,054円 |
| TOPクレカ | 93% | 約215,054円 | 約15,054円 |
| プライムウォレット | 95% | 約210,527円 | 約10,527円 |
| いますぐクレジット | 93% | 約215,054円 | 約15,054円 |
掲載条件だけで計算すると、20万円を受け取るために必要なカード利用額は約21万527円〜21万9,781円です。95%と91%を比べると、必要決済額の差は約9,254円あります。
同じ20万円を口座へ入れる場合でも、95%なら約210,527円、94%なら約212,766円、93%なら約215,054円、91%なら約219,781円をカードで決済する計算です。3万円のときは千円単位だった差が、20万円になると1万円近く開くケースも出てきます。
そのため、高額になるほど「1%や2%だから大差ない」と割合だけで判断しない方がいいでしょう。たとえば95%と94%では必要決済額に約2,239円の差があり、95%と93%なら約4,527円です。20万円を必要としている人にとっては、この差がそのまま後のカード請求額に表れます。
高額利用では1%差も大きくなる
必要額が増えるほど、換金率1%の違いは円単位で大きくなります。ただしここでも「換金率が最も高いところを選べば終わり」とはなりません。今回のデータでは、20万円帯で95%と記載されている業者が複数ある一方、手数料については「無料」と明記されている業者と「記載なし」の業者が混在しています。
たとえば掲載換金率が95%なら、計算上は約210,527円を決済すれば20万円を確保できます。しかし、換金率とは別に費用が差し引かれる場合、その金額では20万円に届きません。逆に、掲載換金率が94%でも追加費用がなく、95%の業者で別途費用が発生するなら、最終的な差は掲載率から想像したものとは変わります。
20万円を用意したい場合は、カード利用額 → 掲載換金率による振込予定額 → 手数料などの控除 → 最終振込額という順番で確認する必要があります。特に20万円規模になると、カード利用額と受取額との差そのものが1万円を超えます。
| 掲載換金率 | カード利用額 | 受取額 | 差額 |
|---|---|---|---|
| 95% | 約210,527円 | 200,000円 | 約10,527円 |
| 91% | 約219,781円 | 200,000円 | 約19,781円 |
「20万円が今日入る」という部分だけを見ると同じですが、後からカード会社へ支払う金額には約9,000円以上の違いがあります。一次情報では、申し込み前に各種手数料をすべて含めた最終振込額を確認し、複数業者から見積もりを取ることが利用者側の防衛策として挙げられています。
20万円が必要なら、比較の最後に確認したいのは「最大換金率」ではありません。最終的に20万円が振り込まれる条件で、カードをいくら使うのか・20万円との差はいくらあるのか・別途引かれる費用はないのかまで確認して初めて、実際の負担を比較できます。
クレジットカード現金化優良店10社を項目別に比較
ここまで確認してから、クレジットカード現金化優良店10社を見ていきます。順位は付けず、初回利用者が比較しやすいように「5万円・10万円の換金率」「初回の振込時間」「営業時間」「土日対応」「手数料」を同じ項目で並べます。
- 通常の最短振込時間と、初回の所要時間を混同しない
- 表の換金率から別途費用が差し引かれる可能性がある
- 最終的な申込判断は、見積もりで振込額を確認してから行う
優良店10社の一覧比較表
まず10社の掲載条件を一覧で並べます。数字が近い業者が多いため、換金率の高さだけでなく「初回振込時間が明記されているか」「手数料が確認できるか」まで含めて見てください。
| 業者 | 5万円 | 10万円 | 初回振込 | 営業時間 | 手数料 |
|---|---|---|---|---|---|
| 現金化本舗 | 93% | 95% | 15〜60分 | 平日9:00〜19:00/土日祝10:00〜17:00 | 基本無料(振込手数料実費の場合あり) |
| スピードペイ | 94% | 94% | 10分 | 9:00〜20:00 | 無料 |
| タイムリー | 93% | 94% | 記載なし | 8:00〜20:00 | 無料 |
| OKクレジット | 93% | 93% | 記載なし | 9:00〜21:00 | 無料 |
| ユーウォレット | 94% | 95% | 10〜15分 | 平日9:00〜18:00/土日祝9:00〜17:00 | 記載なし |
| あんしんクレジット | 91% | 91% | 15分 | 9:00〜20:00 | 記載なし |
| いいねクレジット | 91% | 93% | 10分 | 9:00〜18:00 | 無料 |
| TOPクレカ | 90% | 15万円以上から93% | 記載なし | 9:00〜19:30 | 記載なし |
| プライムウォレット | 94% | 94% | 記載なし | 9:00〜20:00 | 記載なし |
| いますぐクレジット | 91% | 93% | 記載なし | 9:00〜21:00 | 記載なし |
現金化本舗|10万円帯で95%、初回は本人確認込み
現金化本舗は、5万円前後と10万円以上で換金率の区分が変わります。通常の最短時間だけでなく、初回は本人確認を含めて15〜60分程度と記載されているため、初めて利用する場合はこちらの時間を基準に見ます。
| 比較項目 | 掲載データ |
|---|---|
| 5万円利用時 | 93% |
| 10万円利用時 | 95% |
| 初回の振込時間 | 15〜60分程度 |
| 営業時間 | 平日9:00〜19:00、一部19:30まで |
| 土日祝 | 10:00〜17:00、一部17:30まで |
| 土日対応 | 可能 |
| 手数料 | 基本無料、振込手数料のみ実費負担の場合あり |
5万円では93%、10万円では95%と記載されているため、利用額によって条件が変わるタイプです。通常の振込時間は最短3〜5分ですが、初回は15〜60分程度と幅があります。今日中など時間に制約がある場合は、本人確認を含めて何時ごろ振り込まれるかを先に聞いておくほうが判断しやすいでしょう。
スピードペイ|5万円・10万円とも94%、初回10分
スピードペイは5万円と10万円の掲載換金率がともに94%です。初回振込についても10分との記載があるため、通常時と初回の時間を比較しやすいデータになっています。
| 比較項目 | 掲載データ |
|---|---|
| 5万円利用時 | 94% |
| 10万円利用時 | 94% |
| 初回の振込時間 | 10分 |
| 営業時間 | 9:00〜20:00 |
| 土日対応 | 振込可 |
| 手数料 | 無料 |
少額帯では5万円・10万円とも94%なので、利用額を10万円へ増やしても、この金額帯では掲載率は変わりません。初回10分、営業時間9時〜20時、土日振込可と条件が明記されています。データ上は手数料無料となっていますが、初めて申し込む場合は94%をそのまま受取額と考えず、決済額を伝えて最終振込額を確認します。
タイムリー|営業開始が8時と早い
タイムリーは、5万円では93%、10万円では94%と記載されています。通常の振込時間は5分ですが、初回については所要時間の記載がありません。
| 比較項目 | 掲載データ |
|---|---|
| 5万円利用時 | 93% |
| 10万円利用時 | 94% |
| 初回の振込時間 | 記載なし |
| 営業時間 | 8:00〜20:00 |
| 土日対応 | 振込可 |
| 手数料 | 無料 |
営業時間は8時からと、10社の中では開始時刻が早い設定です。一方、初回振込時間はデータ上で確認できないため、「最短5分」という通常時の数字だけで初回の入金時刻を決めないほうがよいでしょう。朝から利用したい場合でも、本人確認を含めた実際の振込予定時刻を問い合わせてから進める形が合います。
OKクレジット|21時まで営業、5万・10万とも93%
OKクレジットは5万円、10万円ともに93%の記載です。営業時間は9時〜21時となっており、10社の中では比較的遅い時間まで営業しています。
| 比較項目 | 掲載データ |
|---|---|
| 5万円利用時 | 93% |
| 10万円利用時 | 93% |
| 初回の振込時間 | 記載なし |
| 営業時間 | 9:00〜21:00 |
| 土日対応 | 振込可 |
| 手数料 | 無料 |
5万円から10万円へ利用額を増やしても掲載換金率は93%のままです。そのため、換金率を上げる目的だけで利用額を増やす理由はデータ上ありません。通常の振込時間は最短3分ですが、初回時間は記載されていないため、急ぎの場合は「初回で何時に着金するか」を確認してから比較する必要があります。
ユーウォレット|10万円で95%、土日祝は17時まで
ユーウォレットは、5万円利用時94%、10万円利用時95%と記載されています。初回の振込時間も10〜15分と掲載されているため、初回利用時の時間を確認しやすい業者です。
| 比較項目 | 掲載データ |
|---|---|
| 5万円利用時 | 94% |
| 10万円利用時 | 95% |
| 初回の振込時間 | 10〜15分 |
| 営業時間 | 平日9:00〜18:00、土日祝9:00〜17:00 |
| 土日対応 | 振込可 |
| 手数料 | 記載なし |
10万円になると掲載換金率が95%へ上がりますが、必要額が5万円程度なら、率を上げるためだけに利用額を増やす必要はありません。また、土日祝は平日より営業終了が早く17時までです。手数料については記載がないため、見積もりでは換金率と合わせて最終振込額を必ず確認したいところです。
あんしんクレジット|初回15分と明記
あんしんクレジットは5万円、10万円とも91%の記載です。初回振込は15分と明記されており、営業時間は9時〜20時、土日の振込にも対応しています。
| 比較項目 | 掲載データ |
|---|---|
| 5万円利用時 | 91% |
| 10万円利用時 | 91% |
| 初回の振込時間 | 15分 |
| 営業時間 | 9:00〜20:00 |
| 土日対応 | 振込可 |
| 手数料 | 記載なし |
少額帯では5万円・10万円とも91%なので、利用額による差はありません。初回15分という時間が記載されている点は、初めて利用する人が予定を立てる際の材料になります。一方、手数料についてはデータ上で確認できないため、91%から別途費用が引かれるのか、最終的な振込額はいくらなのかを申込前に聞いておきます。
いいねクレジット|10万円で93%、初回10分
いいねクレジットは、5万円では91%、10万円では93%と記載されています。初回振込は10分、営業時間は9時〜18時です。
| 比較項目 | 掲載データ |
|---|---|
| 5万円利用時 | 91% |
| 10万円利用時 | 93% |
| 初回の振込時間 | 10分 |
| 営業時間 | 9:00〜18:00 |
| 土日対応 | 振込可 |
| 手数料 | 無料 |
5万円から10万円になると掲載換金率は2%上がります。ただし、必要額が少ない人が換金率だけを理由に10万円まで決済額を増やすと、後日のカード請求も増えます。初回時間は10分と明記されているため、急ぎの場合はこの時間を起点にしつつ、実際の受付時刻から何時ごろ振り込まれるかを確認すると判断しやすくなります。
TOPクレカ|93%の適用は15万円以上から
TOPクレカは、5万円利用時90%、15万円以上から93%と記載されています。10万円ちょうどについては、公開データ上で93%が適用されるとは確認できません。
| 比較項目 | 掲載データ |
|---|---|
| 5万円利用時 | 90% |
| 10万円前後 | 15万円以上から93% |
| 初回の振込時間 | 記載なし |
| 営業時間 | 9:00〜19:30 |
| 土日対応 | 振込可 |
| 手数料 | 記載なし |
このように金額区分が一般的な5万円・10万円刻みと一致しない場合は、比較表の数字をそのまま当てはめず、自分の利用額を伝えて確認します。初回所要時間と手数料についても記載がないため、10万円前後で利用したい人は「適用換金率」「最終振込額」「初回時間」の3つをセットで聞く必要があります。
プライムウォレット|5万・10万とも94%で一定
プライムウォレットは5万円、10万円とも94%と記載されています。通常の振込時間は10分ですが、初回については別の所要時間が記載されていません。
| 比較項目 | 掲載データ |
|---|---|
| 5万円利用時 | 94% |
| 10万円利用時 | 94% |
| 初回の振込時間 | 記載なし |
| 営業時間 | 9:00〜20:00 |
| 土日対応 | 振込可 |
| 手数料 | 記載なし |
少額帯では5万円と10万円で掲載率が変わらないため、必要以上に決済額を増やさず、自分が必要な金額を基準に考えられます。一方、初回時間と手数料はデータ上で確認できません。通常10分という数字だけで判断せず、本人確認を含めた時間と、費用を引いた最終振込額を聞いてから比較します。
いますぐクレジット|21時まで営業、10万円で93%
いますぐクレジットは5万円利用時91%、10万円利用時93%です。営業時間は9時〜21時、土日も振込可と記載されています。
| 比較項目 | 掲載データ |
|---|---|
| 5万円利用時 | 91% |
| 10万円利用時 | 93% |
| 初回の振込時間 | 記載なし |
| 営業時間 | 9:00〜21:00 |
| 土日対応 | 振込可 |
| 手数料 | 記載なし |
5万円から10万円になると掲載換金率が91%から93%へ上がります。営業時間は21時までとされていますが、初回所要時間は記載がありません。夜に申し込みたい場合は、21時まで営業していることだけで当日振込を判断せず、「初回受付は何時までか」「今日中に着金できるか」まで確認したほうがよいでしょう。
10社を並べてみると、換金率だけでなく、初回時間が明記されているか、土日の営業時間が平日と同じか、手数料がデータ上で確認できるかにも違いがあります。
ここで1社に決める必要はありません。前半の申込前チェックシートに合う2〜3社まで候補を減らし、同じ決済額を伝えて最終振込額を聞くところまで進めます。公式サイトの数字では差が小さく見えても、実際に提示される手取り額や振込予定時刻まで確認すると判断材料が増えます。
優良店選びで最大換金率だけを見てはいけない理由
クレジットカード現金化の比較では、98%や99%台の数字が目立ちます。今回の10社データでも、最高換金率は98%台から100%まで掲載されています。
ただし、この数字をそのまま「実際に受け取れる割合」と考えるのは危険です。利用額によって適用される換金率は変わり、さらに別途費用が差し引かれる場合もあります。必要なのが5万円なら、見るべきなのは最高換金率ではなく「5万円を振り込んでもらうために、カードを最終的にいくら使うのか」です。
表示換金率から費用が引かれるケース
たとえば10万円をカードで決済し、サイト上の換金率が95%だったとします。掲載率どおりなら振込額は9万5,000円です。ところが、ここから振込手数料や事務手数料などが差し引かれると、実際に口座へ入る金額は9万5,000円を下回ります。
| 内容 | 金額 |
|---|---|
| カード決済額 | 100,000円 |
| 表示換金率 | 95% |
| 換金率だけで計算した金額 | 95,000円 |
| 別途費用 | 2,000円 |
| 最終振込額 | 93,000円 |
| 実質的な換金率 | 93% |
このケースでは、サイト上は95%でも、実際に残る割合は93%です。一次情報でも、現金化では決済手数料、振込手数料、事務手数料が差し引かれる場合があるとされています。今回の10社データでも、手数料無料と記載されている業者がある一方で、手数料について「記載なし」となっている業者があります。
そのため「換金率95%/手数料の記載なし」という業者と、「換金率94%/手数料無料」という業者を、換金率の数字だけで比べることはできません。必要なのは「カード決済額 - 各種費用 = 最終振込額」という最後の数字です。
「換金率はいくつですか」だけでは足りません。
「5万円を最終的に振り込んでもらうには、カード決済はいくら必要ですか。そこから追加で引かれる費用はありますか」
と確認した方が、実際の負担を比較しやすくなります。
極端に高い換金率は適用条件まで確認する
今回の10社データでは、最高換金率として98.3%〜100%といった数字が掲載されています。一方、実際の金額帯別データを見ると、5万円では90〜94%、10万円では91〜95%です。つまり「最高99%」「最大100%」という表示だけでは、自分の利用額に何%が適用されるのかは分かりません。
さらに一次情報では、常時98%以上といった極端に高い換金率を掲げ、決済直前や決済後にシステム手数料や登録料などを差し引くケースが警戒例として挙げられています。ここで見るべきなのは「98%という数字があるか」ではなく、その98%の適用条件です。
- 何円以上の利用で適用されるのか
- 初回だけの条件なのか
- 追加費用はないのか
- 最終的に何円振り込まれるのか
特に最高換金率は、金額の大きい利用区分で設定されていることがあります。今回の10社データでも、50万円以上、80万円以上、100万円以上など、利用額が増えるにつれて換金率が上がる業者が確認できます。5万円しか必要ない人が100万円利用時の99%台を見ても、その数字が自分に適用されるとは限りません。
だからこそ、比較の起点を「最大換金率」ではなく「必要な現金額」に置く必要があります。5万円なら5万円、10万円なら10万円と先に必要額を決め、その金額を受け取る条件で必要決済額を聞く。この順番なら、広告上の大きな数字ではなく、自分が実際に支払う金額で比較できます。
少額利用では手数料が手取り額を左右する
換金率が同じでも、手数料が別に発生すれば最終的な手取り額は変わります。特に3万円や5万円程度の利用では、決済額そのものが小さいため、固定で差し引かれる費用の影響を受けやすくなります。
一次情報では、現金化で発生する費用として、決済手数料・振込手数料・事務手数料が挙げられています。そのため少額利用では「換金率が1%高い」という数字だけを見るのではなく、そこから別途費用が引かれないかまで確認する必要があります。
固定手数料は「%」ではなく「円」で見る
手数料を比べるときは、「何%取られるか」だけでなく、最終的に何円減るのかを見る方が分かりやすくなります。たとえば3万円を必要としている人と20万円を必要としている人では、同じ金額の固定費が発生したとしても、受取額に対する負担の割合は同じではありません。少額になるほど、同じ固定費でも手取りへの影響は大きくなります。
今回確認した10社では、手数料について次のように記載状況が分かれています。
| 業者 | 手数料の記載 |
|---|---|
| 現金化本舗 | 基本無料、振込手数料が実費の場合あり |
| スピードペイ | 無料 |
| タイムリー | 無料 |
| OKクレジット | 無料 |
| ユーウォレット | 記載なし |
| あんしんクレジット | 記載なし |
| いいねクレジット | 無料 |
| TOPクレカ | 記載なし |
| プライムウォレット | 記載なし |
| いますぐクレジット | 記載なし |
この違いがあるため、たとえば5万円帯で94%と93%の業者があったとしても、94%という数字だけを見て判断することはできません。前のセクションで計算したとおり、94%なら5万円を確保するための必要決済額は約5万3,192円、93%なら約5万3,764円で、差は約572円です。
つまり、換金率1%の違いによる必要決済額の差は、この条件では600円に届きません。もし高い換金率の方に別途費用が発生し、低い換金率の方には追加費用がなければ、最終的な負担は掲載換金率の順番どおりにならない可能性があります。
- 掲載換金率
- 必要決済額
- 別途費用
- 最終振込額
「換金率が何%高いか」ではなく、「最終的に何円多くカードを使うことになるか」まで見ることで、差を判断しやすくなります。
手数料が不明なら振込額を先に聞く
今回の10社データには、手数料について「記載なし」となっている業者が複数あります。この場合、掲載換金率だけを使って最終手取り額を断定することはできません。
たとえば5万円が必要なら、「換金率は何%ですか」と聞くより、「最終的に5万円を振り込んでもらうには、カードをいくら決済すればいいですか」と確認する方が目的に合っています。さらに「その金額から振込手数料や事務手数料などが引かれることはありますか」まで確認しておけば、掲載換金率と実際の振込額がずれるリスクを減らせます。
一次情報でも、申し込み前に「すべての手数料を含めた最終的な振込金額」を確認し、複数の業者から見積もりを取ることが利用者側の防衛策として示されています。特に避けたいのは、決済後になってから費用を知らされるケースです。一次情報では、常時98%以上など極端に高い換金率を掲げながら、決済直前や決済後に「システム手数料」「登録料」などを追加し、実際の手取り額を大きく下げるケースが警戒例として挙げられています。
少額利用では数百円、数千円の違いでも負担割合が大きくなります。そのため3万円や5万円を必要としている場合ほど、「最高換金率」よりも先に、最終振込額はいくらか・追加で引かれる費用はないか・その金額を受け取るためのカード決済額はいくらかを確認しておいた方が、実際の負担を把握しやすくなります。
換金率1%の差はカード請求額で何円変わる?
クレジットカード現金化では、93%と94%のように1%単位で換金率が並びます。ただ、「1%高い」という表示だけでは、自分の支払いが何円変わるのかまでは分かりません。
今回の10社データでも、5万円・10万円・20万円の各金額帯で93%と94%の掲載率が複数見られます。そこで、必要な現金額を変えずに、換金率が94%から93%へ1%下がった場合にカード利用額がどれだけ増えるのかを計算します。
3万・5万・10万・20万円で比べる
| 必要な現金 | 94%なら必要 | 93%なら必要 | 1%差による違い |
|---|---|---|---|
| 30,000円 | 約31,915円 | 約32,259円 | 約344円 |
| 50,000円 | 約53,192円 | 約53,764円 | 約572円 |
| 100,000円 | 約106,383円 | 約107,527円 | 約1,144円 |
| 200,000円 | 約212,766円 | 約215,054円 | 約2,288円 |
同じ1%差でも、必要な現金額が増えるほどカード利用額の違いも大きくなります。3万円なら約344円ですが、10万円では約1,144円、20万円では約2,288円です。
この数字を見ると、「たった1%だから気にしなくていい」とも、「1%高ければ必ずそこを選ぶべき」とも一概には言えません。換金率1%の価値は、利用する金額によって変わります。特に10万円や20万円を必要としている場合は、1%差をそのまま読み飛ばすのではなく、「この1%でカード請求額が何円変わるのか」まで確認した方が判断しやすくなります。
1%差より手数料の方が大きい場合もある
一方で、換金率1%だけを追うと、別の費用を見落とす可能性があります。たとえば5万円を受け取る場合、94%と93%の必要決済額の差は約572円です。
A社:94%、別途1,000円の費用あり
B社:93%、追加費用なし
換金率だけならA社の方が高く見えます。しかし1%差によるカード利用額の違いは約572円なので、1,000円の追加費用が発生すればその差を上回ります。
10万円なら94%と93%の差は約1,144円、20万円では約2,288円になるため、必要額が増えるほど1%差を無視しにくくなります。それでも別途費用がそれ以上なら、掲載換金率の優劣は逆転します。
一次情報では、現金化に伴って決済手数料・振込手数料・事務手数料が発生する場合があるとされています。今回の10社データでも、手数料無料と書かれている業者と、手数料の記載がない業者が混在しています。そのため比較するときは、換金率が何%違うか → その差は何円か → 別途費用はいくらか → 最終的なカード利用額はいくらかまで金額に置き換えます。
1%という割合では判断しにくくても、「5万円なら約572円」「20万円なら約2,288円」と金額で見れば、その差をどこまで重視するべきか判断しやすくなります。この記事で換金率を必要決済額へ置き換えているのも、このためです。
初回限定レートと通常レートは分けて計算する
クレジットカード現金化では、初回だけ高い換金率や特典が付くケースがあります。そのため、初回の数字と通常利用時の数字を同じものとして扱うと、必要決済額の見積もりがずれる可能性があります。
一次情報でも、「初回換金率100%」は新規顧客向けの例外的な条件として成立する場合があり、2回目以降は通常レートへ戻るとされています。今回の10社データにも、初回100%、初回3%アップ、新規向けの換金率アップなどの記載があります。
初回限定レートで計算しない
たとえば初回だけ換金率100%になる条件があれば、5万円を受け取るための決済額は理論上5万円です。しかし通常時が94%なら、同じ5万円を受け取るために必要な決済額は約5万3,192円になります。
| 条件 | 換金率 | 5万円に必要な決済額 |
|---|---|---|
| 初回 | 100% | 50,000円 |
| 通常時 | 94% | 約53,192円 |
同じ業者でも、初回と2回目以降では約3,192円の差が出る計算です。初回条件だけを見て「この業者なら5万円の決済で5万円を受け取れる」と考えてしまうと、次回以降も同じ条件で利用できると誤解する可能性があります。
今回のデータでは、スピードペイに「初めての利用で換金率100%」、プライムウォレットに「初回還元率100%」という記載があります。また、ユーウォレットには初回3%アップ、TOPクレカには新規時の換金率アップなどの記載があります。一方で、それぞれ通常時の金額帯別換金率も別に掲載されています。
- この率は初回だけか
- 2回目以降は何%になるか
- キャンペーン適用に金額条件があるか
2回目以降の必要決済額も先に出す
現金化を一度だけ利用する予定でも、最初から通常時の必要決済額まで見ておくと、初回条件がどれだけ例外なのか判断しやすくなります。たとえば5万円が必要な場合、通常時の換金率が91%なら約5万4,946円、94%なら約5万3,192円の決済が必要です。
| 通常時の換金率 | 5万円に必要な決済額 | 初回100%との差 |
|---|---|---|
| 94% | 約53,192円 | 約3,192円 |
| 93% | 約53,764円 | 約3,764円 |
| 91% | 約54,946円 | 約4,946円 |
「初回100%」という表示だけを見ると負担が小さく見えますが、通常時に戻ると同じ5万円でもカード利用額が数千円増える可能性があります。さらに、初回特典には適用条件が付いている場合もあります。今回の10社データでは、新規利用時の現金プレゼントについて「10万円以下は対象外」といった条件も確認できます。
つまり、「初回」「新規」「最大」と書かれた数字は、それだけを抜き出して使うのではなく、対象金額や通常時の換金率とセットで確認する必要があります。必要な現金額から考えるなら、初回はいくら決済すれば足りるのか・2回目はいくら必要になるのか・初回特典がなくなると差額はいくら増えるのかまで並べて見ておくと、掲載されているキャンペーン数字に引っ張られにくくなります。
受取額とカード請求額はセットで確認する
クレジットカード現金化では、「今日いくら振り込まれるか」だけを見ると資金負担を小さく感じやすくなります。必要なのは、受け取る現金と、その現金を作るために使ったカード決済額を同じ画面で確認することです。たとえば10万円を受け取れても、そのためのカード決済額が10万円とは限りません。換金率によっては10万5,000円以上、11万円前後になることもあります。
今もらう金額と、後で払う金額
掲載換金率どおりに振り込まれ、別途費用がないと仮定すると、必要な現金額とカード決済額の関係は次のようになります。
| 必要な現金 | 95%の場合 | 93%の場合 | 91%の場合 |
|---|---|---|---|
| 30,000円 | 約31,579円 | 約32,259円 | 約32,968円 |
| 50,000円 | 約52,632円 | 約53,764円 | 約54,946円 |
| 100,000円 | 約105,264円 | 約107,527円 | 約109,891円 |
| 200,000円 | 約210,527円 | 約215,054円 | 約219,781円 |
たとえば10万円が必要で換金率93%なら、約10万7,527円をカードで決済する計算です。口座には10万円が入りますが、カードでは約10万7,527円を使っています。現金化を「10万円を手に入れた」とだけ見るのではなく、「10万円を確保するために約10万7,500円のカード利用が発生した」と捉える方が、実際の資金状況を把握しやすくなります。
一次情報では、現金化に伴う実質的な負担を年利換算すると非常に高くなるケースがあるとされています。そのため、振込額だけを確認して判断するのではなく、その裏側でカード利用額がいくら増えるのかまで見る必要があります。
受取額との差額はいくらになるか
受取額とカード決済額を並べたら、次に見るのがその差です。たとえば10万円を受け取るケースなら次のようになります。
| 換金率 | 必要決済額 | 受取額 | 差額 |
|---|---|---|---|
| 95% | 約105,264円 | 100,000円 | 約5,264円 |
| 94% | 約106,383円 | 100,000円 | 約6,383円 |
| 93% | 約107,527円 | 100,000円 | 約7,527円 |
| 91% | 約109,891円 | 100,000円 | 約9,891円 |
91%と95%では、同じ10万円を受け取る場合でも差額が約4,627円変わります。20万円になると差はさらに広がり、95%なら約21万527円の決済で差は約1万527円、91%なら約21万9,781円で差は約1万9,781円です。「今日20万円を確保できる」という結果が同じでも、カード利用額には約9,254円の違いがあります。
ここでさらに手数料が加われば、実際の負担は増える可能性があります。一次情報では、決済手数料・振込手数料・事務手数料などが発生する場合があるとされています。そのため実際の比較では、必要な現金 → 必要なカード決済額 → 最終振込額 → 両者の差額まで一続きで確認した方がいいでしょう。
今回の10社データでは、利用金額ごとに掲載換金率が異なり、10万円帯・20万円帯ともに91〜95%となっています。この数%の違いを「高い・低い」で終わらせず、カード決済額へ置き換えることがこの記事の中心です。必要なのが10万円なら、「10万円振り込まれるか」だけではなく、「10万円を受け取るためにカードはいくら使うのか」「振込額との差はいくら残るのか」まで確認してください。
申込前に最終振込額と着金時間を確認する
必要決済額を計算できても、必要な時間までに現金が入らなければ資金計画としては成立しません。特に「24時間受付」と「24時間いつでも即時入金」は同じ意味ではないため、振込額とあわせて実際の着金時刻まで確認する必要があります。
今回の10社データでは、すべてWEB申し込みは24時間受付となっています。一方、スタッフが対応する営業時間は8時〜21時の範囲で業者ごとに違います。
最終振込額を先に確認する
申し込み前に最初に確認したいのは、「換金率」ではなく最終的な振込額です。たとえば5万円が必要なら、「換金率は何%ですか」だけではなく、次のように確認します。
「5万円を口座に受け取る場合、カード決済額はいくらになりますか。手数料をすべて引いた後も5万円振り込まれますか」
一次情報でも、申し込みから決済へ進む前にヒアリングと見積もりがあり、最終的な振込金額を確認する流れが示されています。この段階で金額を確認しておけば、カード決済額・最終振込額・差し引かれる費用を決済前に並べられます。
一次情報では、利用者側の防衛策として、複数の業者に「すべての手数料を含めた最終的な振込金額」を問い合わせることも挙げられています。必要なのが5万円なら、「93%」「94%」という回答だけで手続きを進めるのではなく、「結局5万円を受け取るために何円決済するのか」まで数字で回答してもらう方が比較しやすくなります。
24時間受付と24時間入金は別物
10社データを見ると、WEB申し込みはいずれも24時間受付です。ただし、営業時間は次のように異なります。
| 業者 | 営業時間 |
|---|---|
| 現金化本舗 | 平日9:00開始、土日祝10:00開始 |
| スピードペイ | 9:00〜20:00 |
| タイムリー | 8:00〜20:00 |
| OKクレジット | 9:00〜21:00 |
| ユーウォレット | 平日9:00〜18:00、土日祝9:00〜17:00 |
| あんしんクレジット | 9:00〜20:00 |
| いいねクレジット | 9:00〜18:00 |
| TOPクレカ | 9:00〜19:30 |
| プライムウォレット | 9:00〜20:00 |
| いますぐクレジット | 9:00〜21:00 |
たとえば深夜1時にフォームから申し込めたとしても、その時点でスタッフによる確認や振込処理まで完了するとは限りません。一次情報でも、「24時間振込」と表示されていても、利用者の銀行口座がモアタイムシステムに対応していない場合は、夜間や土日の申し込みが翌営業日の着金になるとされています。
つまり確認するべきなのは「今から申し込めるか」ではなく、「今から申し込んだ場合、何時ごろ口座に入るか」です。必要な支払い期限が当日中なら、この違いは無視できません。
申込から振込までの流れ
一次情報では、申し込みから入金まで次の順番で進みます。
WEB申し込みは10社とも24時間受付ですが、対応が始まるのは営業時間内です。
初回はこの工程があるため、通常より時間がかかるケースがあります。
この段階で「カード決済額」「最終振込額」「差し引かれる費用」を確認します。
決済すると、後日そのままカード会社への支払いとして残ります。
着金時刻は銀行の対応状況にも左右されます。
今回の10社データでも、通常の振込時間は最短3〜10分とされていますが、初回については10〜60分程度など別の所要時間が記載されている業者があります。たとえば現金化本舗は通常最短3〜5分に対し、初回は本人確認のため15〜60分程度と記載されています。ユーウォレットも通常5分に対して初回10〜15分、あんしんクレジットは初回15分となっています。
初回利用で「あと10分以内に現金が必要」という状況なら、サイト上の最短振込時間だけを前提にするのは避けた方がいいでしょう。申し込み前には「最終的にいくら振り込まれるか」に加えて、「今申し込むと何時ごろ着金するか」まで確認します。金額と時間の両方が自分の条件を満たして初めて、その見積もりが実際に使える資金計画になります。
優良店とは言えない業者に共通するサイン
必要決済額や換金率を比べる前に、取引そのものに不自然なところがないかも確認する必要があります。特に、決済後になって初めて費用を請求されたり、カード情報を過剰に求められたりする場合は、そのまま手続きを進めない方が安全です。
一次情報では、極端に高い換金率の表示、会社情報の不透明さ、セキュリティコードの要求、見積もり段階でのキャンセル料請求などが警戒すべき例として挙げられています。
- 決済後に「システム手数料」「登録料」などを追加請求される
- 運営会社・所在地・固定電話が確認できない
- カード裏面のセキュリティコードを要求される
- 見積もりを聞いただけでキャンセル料・違約金を請求される
- 振込直前に「保証金」「もう一度決済」を求められる
決済後に追加費用を請求された場合
特に避けたいのが、カード決済が終わってから「システム手数料」「登録料」などを追加で請求されるケースです。たとえば換金率95%と説明されて10万円を決済したとします。本来なら9万5,000円が基準になりますが、決済後に別途1万円を差し引かれれば、実際の振込額は8万5,000円です。
| 内容 | 金額 |
|---|---|
| カード決済額 | 100,000円 |
| 説明された換金率 | 95% |
| 換金率上の金額 | 95,000円 |
| 後から請求された費用 | 10,000円 |
| 最終振込額 | 85,000円 |
一次情報でも、常時98%以上など高い換金率を掲げながら、決済直前や決済後に費用を加えて手取り額を大きく下げるケースが示されています。申し込み前に確認していなかった費用を突然請求された場合は、金額と請求理由を確認し、納得できないまま追加決済へ進まないことが重要です。
会社情報が不透明な業者
換金率だけでなく、誰が運営しているのかも確認します。一次情報では、次のようなケースでトラブル発生後に連絡が取れなくなる危険性があるとされています。
- 所在地が記載されていない
- バーチャルオフィスの住所が使われている
- 連絡先が携帯電話番号だけ
申し込み前には、少なくとも運営会社、所在地、連絡先が確認できるかを見ておきたいところです。一次情報では、古物商許可番号の明記、会社情報と固定電話の一致、手数料控除後の最終振込額を事前に提示できることなども、業者を確認する材料として挙げられています。
換金率が1%高いかどうかより、トラブルが起きたときに運営主体を確認できる状態かどうかの方が先に確認すべき項目です。
セキュリティコードを求められた場合
本人確認で身分証の提出を求められることと、カードそのものの情報を渡すことは別です。一次情報では、カード裏面のセキュリティコードを要求する業者は、不正利用目的の詐欺として明確に警戒されています。
申し込み時に必要以上のカード情報を求められた場合は、その場で入力せず、手続きを止める判断が必要です。通常の申し込みの流れとして一次情報に記載されているのは、WebやLINEからの申し込み、身分証による本人確認、見積もり確認、指定商品のカード決済、振込という順番です。本人確認とカードのセキュリティ情報の提出を混同しないようにしてください。
キャンセル料を請求された場合
見積もりを聞いただけなのに、「すでに手続きが始まっているのでキャンセルできない」「やめるなら違約金が必要」と言われるケースも一次情報で挙げられています。
この記事では、複数社から最終振込額を聞いて比較することを前提にしています。そのため、「5万円受け取りたい場合はいくら決済しますか」「手数料を引いた後の振込額はいくらですか」と見積もりを取っただけで費用を要求されるなら、比較を続ける前に取引条件を確認する必要があります。申し込みと見積もり、カード決済がどの段階で確定するのかを曖昧なまま進めない方が安全です。
保証金や追加決済を求められた場合
振込直前になって、「保証金が必要」「あと一度決済すれば振り込める」などと言われた場合も、そのまま応じないようにします。一次情報では、振込直前の保証金や追加決済の要求には応じないことが詐欺への対応として明記されています。
また、トラブル時に内容を確認できるよう、やり取りは電話だけで済ませず、メールやLINEなど記録が残る形にしておくことも示されています。見積もり時には、カード決済額・最終振込額・差し引かれる費用の3つを文字で残しておくと、後から条件が変わった場合にも確認しやすくなります。
必要額から逆算して比較する記事だからこそ、最終振込額が途中で変わるような取引では計算そのものが成立しません。「何%か」より前に、「決済前に提示された金額どおりに取引できるか」を確認することが重要です。
現金化後もカードの支払いは残る
クレジットカード現金化は、振込が完了した時点で資金繰りが終わるわけではありません。受け取った現金とは別に、カードで決済した金額は後から支払う必要があります。
一次情報では、換金目的でショッピング枠を利用する行為はカード会社の利用規約で禁止されており、発覚した場合には利用停止、強制解約、一括返済請求などにつながる可能性があるとされています。
だからこそ、「今日いくら受け取れるか」だけではなく、「後からいくら支払うのか」「その支払いを無理なく返せるか」まで確認してから判断する必要があります。
カード利用停止・強制解約のリスク
一次情報では、クレジットカード現金化そのものは日本の法律で違法ではない一方、換金目的でショッピング枠を利用する行為はカード会社の利用規約に反するとされています。規約違反が発覚した場合には、次のようなリスクがあります。
- カードの利用停止
- 強制解約
- 利用残高の一括返済請求
- 信用情報への影響
現金化で10万円を受け取れたとしても、そこでカード利用額が消えるわけではありません。たとえば換金率93%なら、10万円を受け取るための必要決済額は約10万7,527円です。後から支払うのは受け取った10万円ではなく、カードで実際に使った約10万7,527円になります。
さらに、カード会社から一括返済を求められる状況になれば、想定していた支払いスケジュールそのものが崩れる可能性もあります。そのため、現金化を考えるときは「手元に入る金額」と同じくらい、「カード利用後に残る支払い」も重く見る必要があります。
現金化にかかる実質負担を確認する
一次情報では、現金化による実質的な負担を1か月分の利息のように年利換算すると、数十%から100%を超えるケースがあり、一般的な消費者金融の年18%程度より高くなる場合があるとされています。
| 内容 | 金額 |
|---|---|
| 受け取る現金 | 100,000円 |
| カード決済額 | 約107,527円 |
| 差額 | 約7,527円 |
現金化直後だけを見ると10万円の資金が増えています。しかし、その10万円を確保するために約7,500円多いカード利用額を抱えています。20万円を93%で確保する場合なら、必要決済額は約21万5,054円となり、差は約1万5,054円です。必要な現金が増えるほど、この差額も大きくなります。
「現金を確保できるか」だけでなく、受け取る金額・カード決済額・両者の差・カードの支払日まで並べて、返済できる範囲かを確認しておく必要があります。
本人名義以外のカードは使えない
一次情報では、他人名義のクレジットカードは利用できないとされています。家族のカードや家族カードであっても、申し込み者とカード名義人が異なる場合は、不正利用防止の観点から利用できません。
「家族のカードなら問題ないだろう」と考えず、申し込み者本人名義のカードであることが前提です。また、本人名義のカードであっても、換金目的の利用には前述したカード規約上のリスクが残ります。名義の条件を満たしていることと、カード会社の規約上問題がないことは別の話として考える必要があります。
他の資金調達手段とも金額で比べる
一次情報では、クレジットカード現金化は最終手段とされており、利用する前にカードローン、給与前払いサービス、手持ちのクレジットカードのキャッシング枠が使えないか確認することが示されています。
この記事では、3万円・5万円・10万円・20万円を受け取るための必要決済額を計算してきました。この数字が分かれば、他の手段とも金額で比べられます。たとえば10万円が必要なら、「現金化ではカード利用額がいくら増えるのか」だけでなく、「別の手段では10万円を用意するために最終的にいくら支払うのか」まで確認します。
必要な現金を確保できるかだけで判断せず、その後の支払いまで含めて比較する方が、資金繰りとしては現実的です。クレジットカード現金化を利用する場合も、受取額だけを見て終わらず、カード請求額と支払日まで確認したうえで判断してください。
クレジットカード現金化優良店に関するよくある質問
必要な現金額から逆算すると、「表示換金率だけで計算してよいのか」「深夜でもすぐ入金されるのか」など、実際の申し込み前に確認したい疑問が出てきます。ここでは、一次情報と10社データの範囲で回答します。
5万円必要なら5万円決済すればいい?
5万円を受け取りたい場合、カード決済額が5万円だけでは足りないケースが一般的です。たとえば換金率94%なら「50,000円 ÷ 0.94 ≒ 53,192円」となるため、掲載換金率どおりで別途費用がないとしても、約5万3,192円の決済が必要です。
今回の10社データでは、5万円帯の掲載換金率は90〜94%です。単純計算すると、5万円を受け取るための必要決済額は約5万3,192円〜5万5,556円となります。さらに手数料が別途差し引かれる場合は、必要決済額が増える可能性があります。
表示換金率だけで手取り額を計算できる?
必要決済額の目安は計算できますが、最終的な振込額までは確定できません。一次情報では、決済手数料・振込手数料・事務手数料が発生する場合があるとされています。今回の10社データでも、「手数料無料」と記載されている業者がある一方、「記載なし」の業者もあります。
そのため、表示換金率から出した必要決済額はあくまで概算です。実際には「5万円を最終的に受け取るには、カードをいくら決済すればよいですか」と聞き、すべての費用を引いた後の振込額を確認する必要があります。一次情報でも、複数社へ最終振込額を問い合わせることが利用者側の防衛策として示されています。
換金率が1%高ければ必ず得?
必ずしもそうとは限りません。たとえば5万円を受け取る場合、94%なら必要決済額は約5万3,192円、93%なら約5万3,764円で、差は約572円です。94%の業者に別途1,000円の費用があり、93%の業者には追加費用がなければ、換金率の高さだけでは実際の負担を判断できません。
必要なのは「何%高いか」ではなく、掲載換金率・手数料・必要決済額・最終振込額を同じ条件で比べることです。特に少額利用では、換金率1%の差より固定費の方が大きくなる可能性があります。
深夜に申し込んでもすぐ振り込まれる?
24時間申し込みができても、24時間いつでも即時入金されるとは限りません。今回の10社データではWEB申し込みはすべて24時間受付ですが、営業時間は業者によって異なります。また一次情報では、利用する銀行口座がモアタイムシステムに対応していない場合、夜間や土日の申し込みでは翌営業日の着金になるケースがあるとされています。
急いでいる場合は、「今申し込めますか」ではなく「今から申し込んだ場合、何時ごろ口座へ入りますか」と確認した方が確実です。初回は本人確認が必要なため、通常より時間がかかる業者もあります。今回の10社データでも、通常最短3〜10分に対し、初回は10〜60分程度と記載されているケースがあります。
家族名義のカードは使える?
一次情報では、申し込み者本人とカード名義人が異なる場合は利用できないとされています。家族のクレジットカードや家族カードであっても、申し込み者本人の名義でなければ、不正利用防止の観点から利用できません。
また、本人名義のカードであっても、換金目的でショッピング枠を利用する行為にはカード会社の規約上のリスクがあります。一次情報では、発覚した場合にカード利用停止、強制解約、一括返済請求などにつながる可能性があるとされています。名義条件を満たしているから安全というわけではなく、カード会社への支払いと規約上のリスクまで含めて判断する必要があります。
まとめ|クレジットカード現金化優良店は必要額から選ぶ
クレジットカード現金化優良店を比べるとき、最初に見るべきなのは最大換金率ではありません。必要なのが5万円なら、「5万円を受け取るためにカードをいくら使うのか」を先に確認した方が、実際の負担を把握しやすくなります。
今回確認した10社では、5万円帯の掲載換金率は90〜94%、10万円帯では91〜95%でした。掲載換金率どおりで追加費用がないと仮定した場合、5万円を受け取るためには約5万3,192円〜5万5,556円、10万円なら約10万5,264円〜11万1,112円のカード決済が必要になる計算です。
大切なのは、この差を「94%」「90%」という割合だけで終わらせないことです。たとえば5万円を受け取るために5万5,556円を決済するなら、手元に入る5万円とは別に、カード利用額との差が約5,556円あります。10万円、20万円と必要額が増えれば、この差も大きくなります。
一方で、掲載換金率だけから出した必要決済額は確定額ではありません。一次情報では、決済手数料、振込手数料、事務手数料などが発生する場合があるとされています。今回の10社データでも、手数料無料と記載されている業者と、手数料について記載がない業者が混在しています。
- 必要な現金額を決める
- その金額に適用される換金率を確認する
- 必要決済額を逆算する
- 手数料を含めた最終振込額を聞く
- カード決済額との差を確認する
- 後日のカード請求額を支払えるか考える
一次情報でも、複数の業者へ「すべての手数料を含めた最終振込額」を確認して相見積もりを取ることが、利用者側の防衛策として示されています。「換金率はいくつですか」と聞くだけではなく、「最終的に5万円を受け取るには、カードをいくら決済しますか」「その金額から追加で引かれる費用はありますか」まで確認しておけば、業者同士を同じ条件で比べやすくなります。
また、今日現金を受け取れたとしても、カード利用代金の支払いは残ります。一次情報では、換金目的でショッピング枠を利用する行為はカード会社の利用規約に反し、発覚した場合には利用停止や強制解約、一括返済請求などにつながる可能性があるとされています。現金化だけを前提に考えず、カードローン、給与前払いサービス、既存カードのキャッシング枠など、ほかの手段も先に確認することが一次情報では示されています。
クレジットカード現金化優良店を探すときは、「最大99%」という数字ではなく、「必要な現金はいくらか」「そのためにカードをいくら使うのか」「最終的に何円振り込まれるのか」「後から何円支払うのか」まで一続きで見てください。
受取額だけでなくカード請求額まで把握したうえで、その負担を自分で支払えるか判断することが、この記事で最も伝えたい考え方です。